住宅ローンを借りる前のライフプラン、払い続けられる額の決め方
最終更新
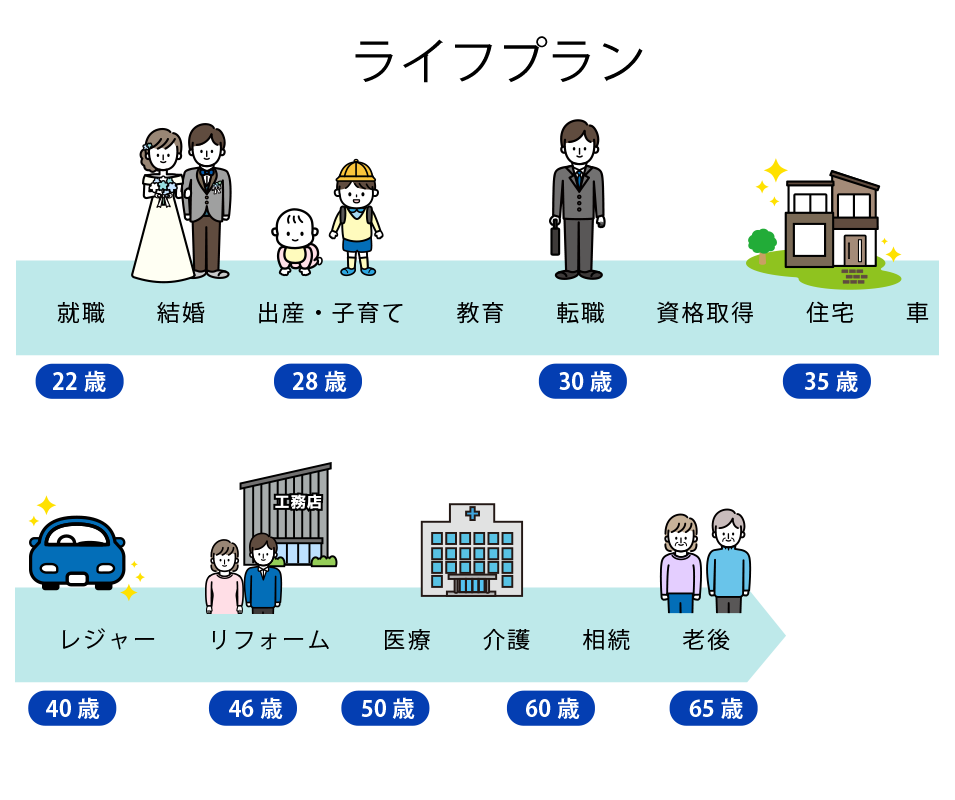
「住宅ローンはいくら借りられますか?」——家づくり相談でよく聞かれる質問です。もちろん大切ですが、本当に大事なのはそこではありません。住宅ローンは最長35年など長期にわたり、支払いは“今の家計”ではなく未来の家計で続けていくもの。だからこそ、ローンを組む前にライフプラン(家計の将来設計)を確認しておくことが、後悔しない家づくりの近道です。この記事では、公的な資料の数字を使いながら、松江で家づくりを検討される方に向けて、IEKAKEの視点で分かりやすく解説します。
結論:ローンは「今払える」より「将来まで払える」で決める
住宅ローン選びでありがちな落とし穴は、「借りられる額=買っていい額」と思ってしまうことです。審査に通っても、将来の支出が増えたり収入が変わったりすれば、家計が苦しくなるケースは珍しくありません。
ライフプランを先に確認しておくと、金利や物価が動いても生活が崩れない“家計の安全ライン”が見えます。これが、家づくりで一番大切な基準です。
ライフプランを見ずに進めると起きやすい後悔5つ
1)教育費ピークとローン返済が重なり、家計が一気に苦しくなる
子育て世帯は、塾・習い事・高校・大学など、支出が増えるタイミングが必ず来ます。文部科学省の「子供の学習費調査」(令和5年度)では、幼稚園から高校までの15年間の学習費の総額は、すべて公立で約614万円、すべて私立で約1,969万円(子ども1人あたり)です。ここに大学の費用が加わります。
この時期に住宅ローンの返済が重いままだと、貯蓄が崩れ、家計の余裕がなくなります。「家は建てられたけど、旅行もできない」「習い事を諦めた」など、生活の満足度に直結してしまうことも。教育費の具体的な数字は、次の記事で詳しく整理しています。
2)変動金利の上昇に耐えられない
住宅金融支援機構の「住宅ローン利用者調査(2026年1月調査)」では、利用した金利タイプは変動型が75.0%で、最も多くなっています。変動金利は当初の返済が軽く見えやすい一方、将来の上昇リスクをどう吸収するかが重要です。たとえば、3,000万円を35年で借りた場合、金利が0.5%から2.0%に上がると、毎月の返済は約77,900円から約99,400円へ、約21,500円増える計算です。
同じ調査で、毎月の返済額が3万円増えたときの対応を聞くと、「返済に目処や資金余力があるので返済継続」は24.2%にとどまり、「見当がつかない、わからない」が27.2%でした。ライフプランを作ると、「教育費の山」と「金利上昇」が重なったときに耐えられるかが分かります。変動を選ぶなら、上がっても崩れない“余白”が必要です。
3)住宅以外の「大きな出費」を見落とす
家づくりは建物価格だけでは終わりません。土地の条件によっては、造成や地盤、外構、駐車計画などで総額が増えます。さらに、車の買い替え、家電、保険の見直し、帰省や旅行など、生活の大物支出は意外と多いものです。ライフプランがあると、こうした支出を見込んだうえで“無理のない予算”が組めます。
4)共働き前提が崩れたときに危ない
出産・育休・転職・体調不良などで、働き方や収入が変わることは十分あり得ます。「片働きでも最低限守れるか」「一時的に収入が落ちても持ちこたえられるか」を、事前に確認しておけば、ローンが家計のリスクになりにくくなります。
たとえば育児休業中は、雇用保険から、休業前の賃金日額の67%相当(181日目以降は50%)の育児休業給付金が支給されます。2025年4月からは、夫婦ともに14日以上の育児休業を取得した場合に、最大28日間、13%を上乗せする「出生後休業支援給付金」も始まり、合わせて給付率は80%(手取りで10割相当)になります。ただし、給付額には上限があり、休業前の収入より減る期間が出るのが一般的です。育休の期間の家計も、年表に入れておきましょう。
5)老後資金が残らない(住宅ローンが原因で資産形成が止まる)
返済に余裕がないと、貯蓄や積立(NISAやiDeCoなど)が止まりやすくなります。結果として、老後資金が思ったほど増えず、将来の不安が消えないまま…というケースもあります。家は大切ですが、家計全体のバランスが最優先です。次の節で、完済の時期と老後の収入を、数字で見てみましょう。
完済は何歳?老後の収入と並べて見る
35年のローンを組むと、完済は借りた年齢の35年後です。借りる年齢ごとの完済時の年齢は、次のとおりです。
借りる年齢 | 35年返済の完済年齢 |
|---|---|
30歳 | 65歳 |
35歳 | 70歳 |
40歳 | 75歳 |
45歳 | 80歳 |
住宅金融支援機構の「2024年度フラット35利用者調査」(その他地域)で、土地付注文住宅を建てた方の平均年齢は41.9歳、注文住宅は48.7歳、建売住宅は42.6歳でした。土地付注文住宅や建売住宅を平均的な年齢で借りて35年で返す場合、完済は70代後半になります。なお、フラット35では、返済期間の上限は「80歳から申込時の年齢を引いた年数」と35年のいずれか短いほうと決まっています。
一方、老後の収入の目安になる公的年金は、厚生労働省によると、令和8年度の標準的な年金額(会社員として40年間就業した夫と、専業主婦の夫婦2人分)が月額237,279円です。老齢基礎年金(満額)は、1人あたり月額70,608円です。これはモデルの金額で、実際の年金額は働き方や加入期間によって、ご家庭ごとに大きく変わります。
ローンが70代まで続く場合は、定年後の収入(年金や再雇用の収入)と、返済額のバランスを、あらかじめ確認しておく必要があります。繰上げ返済や、返済期間を短くする、頭金を増やすなど、完済の時期を早める方法も、あわせて検討しましょう。
ライフプランで最低限チェックしたい項目(難しく考えなくてOK)
IEKAKEでは、まず次の6つを整理します。紙1枚でも十分です。
世帯の手取り(ざっくりでOK)
固定費(家賃・車・保険・通信など)
貯蓄ペース(毎月どれくらい残るか)
教育費の見込み(ピークがいつ来そうか)
緊急資金(生活費6か月分が目安)
家計の安全ライン(毎月いくらまでなら安心して返せるか)
これが揃うと、固定・変動・ミックスのどれが合うかが見えやすくなります。参考までに、住宅金融支援機構の調査では、実際に住宅ローンを借りた方の返済負担率(年間返済額÷世帯年収)は、20%以内が61.8%、25%以内が79.6%、30%以内が90.4%でした。この数字は「借りた方の実績」で、「安全な水準」ではありません。ご家庭の教育費や貯蓄の目標に合わせて、余白を持った水準を決めましょう。
IEKAKE流:最短ルートは「安全ライン→3パターン比較→総予算の確定」
ライフプラン確認は、難しいシミュレーションを作ることが目的ではありません。目的はたった一つ、後悔しないための判断基準を持つことです。おすすめの進め方はこの順番です。
ステップ1:家計の安全ラインを決める
「借りられる額」ではなく「安心して払い続けられる返済額」を決めます。教育費ピークでも赤字にならないかを意識します。
ステップ2:固定・変動・ミックスを“家計で比較”する
金利の予想ではなく、家計の耐性で比較します。
安心を優先するなら固定
余白と備えがあるなら変動
迷うならミックスで分散
という判断がしやすくなります。
ステップ3:土地+建物+外構+諸費用+予備費の「総予算」を固める
松江の家づくりでも、総額で管理できると手戻りが減ります。総予算が固まれば、住宅会社比較もスムーズになります。
よくある質問
Q. ライフプランは、いつ作ればいいですか?
住宅会社に見積もりを依頼したり、土地を契約したりする前が理想です。予算が決まったあとに作ると、「作ったら予算オーバーだった」ということになりかねません。家づくりを考え始めた段階で、まず大まかな年表を作ってみましょう。
Q. 自分で作れますか?
作れます。手取りの収入、毎月の支出、貯蓄、これから起きるイベント(出産、進学、車の買い替えなど)を年ごとに並べるだけで、大まかな流れは見えます。細かく作りすぎず、「どの年に支出が重なるか」を見つけることが目的です。
Q. 将来のことは分からないので、作っても意味がないのでは?
将来を正確に当てることは、誰にもできません。だからこそ、ライフプランは「当てるため」ではなく、「想定が外れたときに耐えられるか」を確かめるために作ります。収入が減る、金利が上がる、教育費が増える、といった「悪いほうに外れた」場合を、試しに入れて確認してみましょう。
まとめ:ライフプラン確認は「不安を数字で消す」ためにある
住宅ローンは、家づくりの成功を左右する大事な選択です。だからこそ、ローンを借りる前にライフプランを確認し、家計の安全ラインを持つことが重要です。金利や物価のニュースに振り回される前に、「我が家の数字」を整える。これが一番確実で、後悔しない進め方です。
▼無料相談(60分)で“我が家の安全ライン”を可視化します
無理のない返済額(家計の安全ライン)
固定/変動/ミックスの比較
総予算(土地・建物・外構・諸費用・予備費)の整理
無料相談のお申し込みはコチラ
【島根】家づくりの相談窓口 イエカケ IEKAKE|注文住宅・住宅ローン相談
【出典・参考】(2026年10月時点の公表資料)
文部科学省「令和5年度子供の学習費調査結果のポイント」(令和8年1月16日・訂正版)
住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」(金利タイプ、返済額が増えたときの対応、返済負担率)
住宅金融支援機構「2024年度フラット35利用者調査」(平均年齢。「その他地域」)
住宅金融支援機構「【フラット35】ご利用条件」(返済期間の上限)
厚生労働省「令和8年度の年金額改定について」(令和8年1月23日)
厚生労働省「育児休業制度」(育児休業給付金・出生後休業支援給付金)
※ 毎月の返済額は、元利均等・ボーナス払いなし・手数料なしの単純な試算です。実際の返済額は、金融機関の条件によって異なります。